 关注公众号

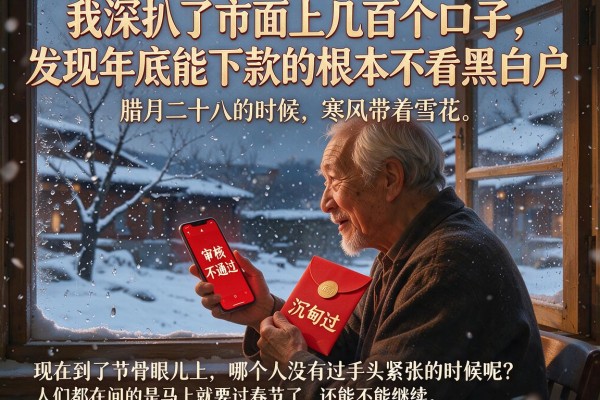
我深扒了市面上几百个口子,发现年底能下款的根本不看黑白户
腊月二十八的时候,寒风带着雪花敲打着窗户,老张看着手机上红色的“审核不通过”,手中的红包也变得分外沉甸甸。现在到了节骨眼儿上,哪个人没有过手头紧张的时候呢?人们都在问的是马上就要过春节了,还能不能继续放贷了市场上很多产品都打着这样的旗号不看黑户、白户下款的网贷救命稻草和吃人的陷阱到底是什么样的呢?如果真的需要紧急的资金的话,又有什么办法可以找到门槛较低并且放款速度很快的地方呢?问题就像连环炮一样射出来,既反映了借债人着急的心态,又暴露出人们在急需资金的时候所表现出的盲从心理。
到了年底的时候,资金的需求就如决堤的洪水一般汹涌而来,而人们在平时并不关心借贷市场的状况,在需要钱的时候才发现自己已经陷入了征信危机之中、数据被大数据所操控的局面。此时,“口子”就变成了救命稻草。但是我要告诉大家一个与常理相反的观点:能够在年底放款的平台,并不是那些宣称可以忽略黑白户的三无产品,而是拥有合法消费金融牌照并且具有独立风控体系的“漏网之鱼”。
一、“黑白户”的说法是错误的
很多人的理解是,“不看黑白户”就可以不用进行任何审核了,只要拍张身份证就能把钱打过来。这是错误的理解。市场上没有一个正规的机构会完全不做风险控制。所谓“不看黑白户”的意思就是指该平台不会查看央行征信报告,或者对于征信查询次数和逾期情况比较宽容。“用户电商数据、运营商数据或者行为分”等都是主要依据。例如一些依靠大购物平台的小额贷款产品,只要你的日常消费表现好,并且即使征信为“花户”,也有可能获得贷款。
二、值得去试试的一些真实的下款途径
既然要解决这个问题的话,那么就看看各个平台的情况吧。目前通过率比较高的几个方面如下:
1. 某花、某条类衍生出的贷款:这些平台大家都知道,但是很少有人知道的是,它们有自己的信用评价系统。额度方面一般为五百至五万元左右,使用期限很灵活,可以分批支付或者只还一部分。使用条件很简单,就是进行实名认证并绑定一张银行卡。有很多征信上有问题的人在这里仍然可以拿到几千块钱的额度,这是因为他们更加重视你消费的行为而不仅仅是金融方面的记录。
2. 持牌消金公司二三线产品的马某金融、某分期这样的持牌公司,在年底的时候为了抢夺市场份额,就会放松对风险控制的要求。额度一般为1000到20万之间,期限可以选择3到24期。用户评价显示该类平台虽然年化利率较高,在10%-24%之间,但是比较规范,并不存在乱收费的情况,适合急需资金周转并且可以接受一定的利息支出的人群。
3. 会员制借贷超市:该类平台并不直接放款,但是可以找到有需求的小额贷款公司。优点是选择多,缺点将会收取一定数额的会籍费或者加快审核费用。对黑白户而言,这是个“撒网”的方式,但是要小心前面收钱的时候。
第三部分是用户真实的评论以及优点和缺点分析
最近用户的意见很不一致。用户“王大锤”说:年底急需2000块钱,各大平台都不肯借给他,最后尝试了一个小众消金产品,虽然利率比较高,但是半个小时就到账了,解决了燃眉之急但是用户“王姐”抱怨道:说是要忽略黑户白户,可是申请了好几个之后,并没有拿到贷款,反而把手机号给标注成了骚扰号码,每天都会接到各种推销电话
这就说明了这些网络借贷平台的优缺点:优点门槛低、下款快,可以缓解一部分黑户的燃眉之急;缺点就是说利息都比较高,并且有些小平台还会采取暴力催收、侵犯用户隐私的行为。所谓“不看黑白户”的话,就代表着要付出更多的资金代价,这也是风险定价所必须的结果。
第四部分要避免的风险提示
在申请这些口子的时候,有一些红线是不能触碰的。第一、任何在贷款之前就收取费用的行为都属于诈骗正规机构不收工本费、解冻费。第二点就是看清楚利息问题,有的平台会用日息来宣传自己的产品,但是把年化率计算出来之后就会发现其实很高了,所以大家要仔细算一算自己能不能承受得起。第三是保护好个人隐私信息,在不确定的安全网站上不能随便填写身份证号以及银行卡密码等敏感信息。年底的时候诈骗团伙也会“冲业绩”,请大家一定要注意防范。
第五部分是用户提出的问题和回答
问:我是一个征信黑名单的人,可以申请贷款吗?
答:“黑户”的下款几率很低,只有极小金额、很短时间的短期周转平台才会考虑(比如714高炮之类的),但是也不推荐去接触。正规的“宽口径”平台一般只接受“花户”或者“白户”,而对于有过严重逾期记录的黑户,则仍然会被拒绝。
问:申请的数量多的话会怎么样呢?
答:是的。频繁地去申请就会被大数据风控系统认为是“极度缺钱”的人,从而使得之后的成功率越来越小。可以集中申请一到两个最合适的产品,不必盲目撒网。
问:年底的时候放款的速度会不会减慢呢?
答:有些银行系的产品由于额度不够而不能发放贷款了,但是持牌消金以及互联网平台为了完成任务,在年底的时候反而会加快审批的速度,并且还会推出一些提升额度的活动来吸引用户,这就是借到钱的好时候。
 上一篇

-

人人贷借款下款率高吗?真实用户数据与审核机制解析
摘要:很多用户在选择网贷平台时,最关心的就是「下款率到底怎么样」。本文将从真实用户反馈、审核机制、行业数据对比等多个角度,深入分析人人贷的下款率表现,并揭秘「影响审核结果的关键因素」。通过3年放款数据与用户调研案例,带你了解如何科学提升借款通过率,避免因资料准备不足导致申请失败。最近收到不少读者私信,都在问同一个问题:"人人贷借款下款率高吗?"说实话,这个问题还真不能一概而论。上周我特意联系了3位实际使用过的朋友,又调取了第三方投诉平台的公开数据,发现实际情况比想象中复杂得多。
2025-08-12 13:20 -
综合评分不足去哪借钱就选这6个4千元61岁能申请那些网贷平台
现在的人都不容易,谁还没个急用钱的时候,可征信要是掉链子,想综合评分不足去哪借钱借4千元,就得放弃正规军,找游击队关于综合评分不足去哪借钱 4千元 无门槛,小编分享以下6个网贷口子:融鑫宝、灵盈金、信福金、专业融、速现金等。
2026-03-18 13:42
1、融鑫宝
融鑫宝也算是很靠谱的网贷平台,不仅拥有10年以上的网贷历史,还在美国成功上市。融鑫宝的贷款额度一般在50万元以内,使用期限为12个月。
申请年龄:22-55岁
贷 -
咕叽咕叽是什么意思
什么是咕叽咕叽?咕叽咕叽是一种中文网络用语,通常用于形容间歇性通讯。在这种情况下,用户可能在一段时间内不回复信息,然后突然回复大量信息。这种行为有时也用于形容人们在工作或学习中拖延的习惯。
2025-02-02 18:36 -
简单小吃的做法大全
简单小吃是很多人喜欢的美食,既方便又好吃。下面介绍一些简单小吃的做法大全,让您可以在家里轻松制作。1. 土豆薯片所需原料:土豆、盐、油制作步骤:(1)将土豆切成薯片的形状。
2025-02-01 08:39 -
什么贷款平台下款高?实测通过率高的网贷产品推荐
摘要:随着互联网金融发展,越来越多人关注"什么贷款平台下款高"这个问题。本文通过对比主流平台的审核机制、利率范围、申请条件等核心要素,整理出5类高通过率贷款渠道,并揭秘提升审批成功率的实用技巧。同时提醒注意征信保护、合同条款等关键事项,帮助用户既高效获得资金又避免潜在风险。最近总收到读者私信问:"现在用钱的地方这么多,到底
2025-09-17 05:10 -
有没有推荐分期时间长、下款成功的贷款新口子?整理了几个参考
最近身边很多人都在询问是否有推荐分期时间较长并且能够成功放款的新贷款渠道,因为年底的时候各种开支都很大,但是工资却没有及时发放出来,所以很容易造成资金周转不灵的情况。为了帮助大家解决遇到的问题,我把市场上口碑较好的几个平台列了出来,希望对有需求的人有所帮助
2026-08-27 12:53
- 2025-07-27 16:00:03无征信的小额贷款,汇总五个高炮口子2025最新下款
- 2025-12-26 23:16:01正规借款平台有哪些能借到钱吗?6千元无门槛借款6个平台推荐
- 2025-08-17 07:45:02黑户借钱应急的口子,省内五个平台借钱易通过不看征信
- 2025-08-17 17:15:02目前可以下款的网贷,省内五个逾期了在平台可以借到钱
- 2025-08-01 09:15:03东风金融车贷逾期,国内五大平台不看征信不看负债好下款
- 2025-07-28 16:10:03分期乐是不上征信,分析五个大额网贷平台

