关注公众号
别被-今天好下款的分期口子-忽悠了,真正靠谱的渠道长这样
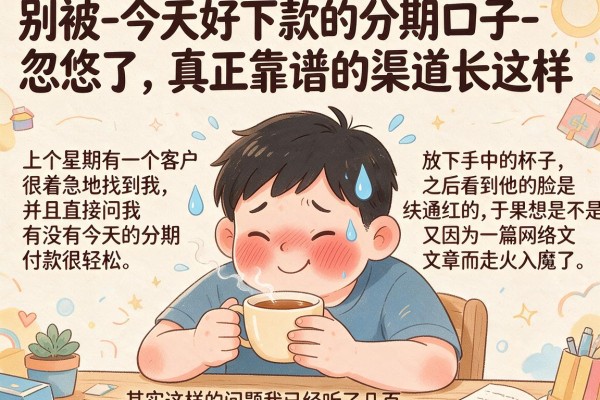
上个星期有一个客户很着急地找到我,并且直接问我有没有今天的分期付款很轻松。放下手中的杯子之后看到他的脸是通红的、额头上还有汗水,于是想是不是又因为一篇网络文章而走火入魔了。其实这样的问题我已经听了几百次了,每次都要忍住脾气去解释:急需资金时要小心的是那些标榜“秒批”、“无须查征信”的信息。这个小伙子后来跟我说,差一点他就点了短信里提供的那个链接了,说是可以当天放款,好在提前问我了一下的。
“容易下款的分期”一般都存在什么问题呢?
比如说借的钱就和在市场上买菜一样。新鲜的蔬菜大家都会争先购买,所以价格也就很合理了;而那些蔫巴巴快要坏掉的蔬菜,则会被摊贩们大声叫卖着“便宜出售”。金融产品也是如此,正规的银行贷款就是新鲜的蔬菜,利率低、制度严格、审查仔细。而那些到处喊着“好下款”的人呢?你觉得他们说的话里有没有点像在处理食材的意思?
其实,在这个阶段人们很容易出现迷茫的情况。认为“能够放款的就是好的产品”,从不考虑后果。上个月我在一家平台上向一位做小本生意的大姐借了五万元,并且告诉她每天要付万分之五的利息。大姐想来万分之五也就是0.05%,很划算。那么最后的结果是什么呢?一万五千块钱是按照一天计算出来的,折合成年化率的话差不多在百分之十八左右,再加上各种服务费和担保费之后,实际的成本已经接近于百分之二十四了。这不是借的钱而是把财神爷请到了家里供起来。
因此,在寻找“好下款”的地方的时候,实际上就是为高利率做准备了。真正的便宜钱要靠你自己去准备材料、走程序,哪里会有天上掉馅饼的事情呢?
把所有的“内部渠道”都给挖出来
王老师:有内部关系可以解决银行不合规客户的难题吗?这是怎么回事呢?现在的银行审批系统是用大数据来评分的,任何一个客户经理都会因为你的那点儿佣金而触犯规则吗?如果真的存在这样的“内鬼”,那么早就有人会去套利了,还轮到你吗?
有目击者看到的事情。去年有一个客户的征信上有好多次逾期记录,来找我问是否可以做抵押贷款。你说这种情况在正规银行里是没有任何可能的,要提高自己的信用等级才行。但是他不听,转而去找了一个中介,那个中介信誓旦旦地说“包过”。那么结果是什么呢?交了五千块钱的“包装费”,过了两个月之后才告诉他,“因为政策收紧,所以不能做了。”钱不退,并且给了一句“再等等”的话。这件事到今天我还记得很清楚,那位顾客还因此报警了。
各位要知道的是,银行审批有自己一套非常严格的内部评分标准,也就是所谓的“准入模型”。该模型中你所拥有的收入、负债、逾期情况以及被查询的次数都会按照一定的比例来计算。我的一个朋友在某家股份制银行里说,他们行有一个不成文的规定:最近三个月内被查询了六次以上的客户,系统会直接拒绝,并且不会给人工干预的机会。我从其他的地方没有看到过这样的数据,它是别人内部的一种“潜规则”。
查询次数就是个无形的杀手
很多人都不清楚的是,“查看额度”每次都会在征信报告里增加一条“贷款审批”的查询记录。这样多了之后,银行就会觉得你很缺钱,就像一个四处借钱的“赌徒”。因此不要随便点击网贷平台上的“测额度”,虽然很好玩,但是却在为你征信系统“抽血”。
真正可靠的分期平台也就那么几种
与其在网上海捞油水地找“今天好下款的分期口子”,倒不如认真的想想自己的手里到底有什么资源。把市场上各种渠道的成本由低到高排列出来,大家可以对照着看。
- 第一梯队为国有大行、股份制银行的消费贷款业务。年利率在3%-6%之间,并且要满足有公积金或者社保以及通过单位发放工资的要求。审核时间是3到5个工作日,虽然看起来很慢,但是真的很划算。
- 第二梯队为城市商业银行、农村商业银行。年化收益率在5%到10%之间,门槛比较低,对于本地户籍或者本地房产有一定的要求。各个城市的政策差别很大,我不能随便乱讲,要根据当地的实际情况来判断。
- 第三梯队就是合法持牌的消费金融公司。年化利率为10%到18%,审批速度快,当天就可以放款,但是利息比其他产品要高出很多。只能用来暂时周转一下资金,如果长期使用的话就会很痛苦。
- 第四梯队为互联网大平台上的借贷类产品。例如某呗和某条的年利率为12%-18%左右。好处就是方便了,但是缺点就是会使人觉得“有钱很容易赚到”,从而不断地去借钱。
那么没有多少人知道的小平台又怎样呢?不要去碰它,否则就会受到伤害。如果他们愿意借给你钱的话,就有上百种方式让你在还不了款的时候后悔。
在申请贷款之前,这四件事情要比寻找途径更加重要
很多人的第一句话就是“哪家好批”,但是从不考虑自己的“底子”到底如何。这就如同相亲一样,只问别人的好坏,并没有照一下镜子看看自己是什么样子。在申请任何贷款之前把下面的事情做好可以节省很多不必要的开支。
第一种方法就是到中国人民银行征信中心获取一份详细的个人信用报告。不怕麻烦的话这就是你“经济身份证”。是否有逾期、负债率高不高、查了多少次。见过很多人的例子,他们不知道自己的账户有逾期记录,却抱怨银行不能批准贷款。这样可以吗?
第二点就是计算好自己能还多少钱。每月的还款金额不能大于当月总收入的五分之一,这是一个底线。认为“下个月我会努力工作赚到钱就可以还清了”,这样的事情谁能预料得到呢?前年有一个小伙子,月薪八千元却向别人借了五千块钱来偿还,但是到了第二个月的时候公司就进行裁员了,他顿时傻了。最后只好向家里要钱去填补这个窟窿,太没面子了。
第三、把所有的网贷账号全部注销掉。很多网贷平台开通了额度之后,并不是一定要用上的,在征信上面就会显示出一个“授信额度”。银行在审核时会把所有这些额度都当作你的“潜在负债”来计算。我见过一份征信上有十几万元授信额度的情况,银行看了都会很为难。
申请的时间也是有要求的
这个很多人都不清楚。每到季末、年尾的时候,银行的资金就会比较紧张,审批也会变得严格一些。而在年初尤其是1月的时候,各银行都处于“开门红”的状态中,资金充裕、政策也比较宽松。因此,在不是特别着急的情况下,最好避免在季度末申请。我已经观察了几年的时间,并且大致的方向是对的,但是具体的每一行可能会有所不同。
不要因为“急需用钱”四个字就失去了理智
到这儿的时候,我就想到了前几天碰到的一位老奶奶。儿子要结婚了,缺少五万元的彩礼钱,于是四处寻找可以当天放款的地方。看到她的情况之后才知道:退休金只有三千元、没有房子也没有车子、没有任何信用记录。这样的情况,在正常的途径里很难做到。但是我已经告诉过她了,“无门槛秒批”的都是骗子或者是高利贷。不接触这些事情的话,就去找亲戚帮忙借点钱或者和亲家商量一下把婚礼简化一些。
借錢的時候很容易,但是還錢就很困難了。不要因为眼前的事情而给自己留下无法弥补的缺口。大街上到处都是叫卖“好口子”的人,一般都是为了急于求成的人设下的圈套。最明智的方法就是平时保持良好的个人信用记录,并且积累一定的信用额度,在需要资金的时候可以以较低的成本获得贷款。
你现在征信报告上有多少次被查询呢?如果超过十次的话,我就建议你先把它们养半年再考虑要不要卖掉。
 上一篇

-
遇到哪个平台借钱最容易通过怎么办?或可尝试这8个无视一切的网贷口子
谁还没个急用钱的时候呢,哪个平台借钱最容易通过这事儿,找个靠谱的口子是关键。今天就来聊聊这8个无视一切的网贷口子,看看有没有适合你的。咱推荐的这些平台,口碑都挺不错的,办事也利索,借钱体验那是没话说。
2025-12-28 02:36
1、毛花
毛花平台对年龄就要求23-55岁,最高可借5万,3分钟到账审批,缺钱直接来。毛花累计放款突破5000亿亿元,23-55岁用户人均授信20万,超行业均值
毛花平台支持部分还款,减轻压力,26 -
急需用钱哪里找?借钱去哪里借利息低?避开高利贷陷阱的靠谱渠道大盘点
小张家上个月发生了一件意想不到的事情,需要一些钱来解决。因为手里没有足够的钱,所以他就像一只被煮沸了的蚂蚁一样到处碰壁,在朋友圈发布求救信息之后,并没有得到任何帮助反而接到很多推销高利贷的骚扰电话,使本来就紧张的情绪更加糟糕。实际上,在资金周转方面出现问题
2026-09-14 21:57 -
百易生活贷款需要会员费可靠吗?从资质到收费全解析
摘要:近期有用户咨询"百易生活贷款需要会员费是否可靠",本文通过核查平台资质、解析会员费收取规则、对比用户真实反馈发现:该平台虽具备基础运营资质,但存在强制开通会员才能借款、费用说明不清晰等问题。建议优先选择明示贷款总成本、无前置收费的正规平台,若需办理会员制网贷,务必核实合同条款并保留支付凭证。说实话,第一次看到"百易生活贷款需要会员费"这个设定时,我也挺纳闷的——现在网贷平台都开始搞付费会员制了?这到底是个创新模式还是新套路呢?为了弄明白这个问题,我花了整整三天时间,把市面上能找到的相关资料都翻了个遍
2025-11-12 08:30 -
综合评分不足去哪借钱?7个支持下款到微信的能下款的网贷平台
急用钱的时候找对平台很重要,不同的平台审核标准差异挺大的。综合评分不足去哪借钱有哪些容易下款的平台?下面这7个你可以试试。综合评分不足去哪借钱的话,我给大家推荐下:森花、快达金、新新花、信信金、实诚借这些哦。
2026-03-11 15:34
1、森花
综合评分不足去哪借钱可以借钱急用的平台,森花平台有花呗且花呗使用习惯良好的用户,其他地方综合评分不足,也能在支付宝平台申请备用金借钱,最高可借10万,10秒放款到账,可用7天。据朋 -
不看征信的贷款平台就选这5个2000元贷款年利率低的平台
谁都不想走到借钱这一步,但事到如今,急需2000元元,征信又有问题,银行那边是没希望了,只能研究一下不看征信的贷款平台的可能性了。不看征信的贷款平台 小编主推以下5个平台:瑞丰益、富通贷、盛管家、活易通、宝鑫贷等。
2026-01-11 23:00
1、瑞丰益
网友银行大堂经理推荐,适合黑户贷款用户,平台无捆绑增值服务,借款仅收基础利息,拥有国家级数据灾备中心,7×24 小时业务不宕机,年化低到没朋友,不考察社保公积金。
申请年龄 -
不看征信的贷款平台的话,可以看看这6个50多岁能下款的网贷平台
资金周转不过来别发愁,不看征信的贷款平台找对平台借钱不难,今天整理了6个50多岁能下款的网贷平台,有需要的参考下。接下来要介绍的这几个平台,都是最近比较火的选择,值得大家考虑一下。
2026-01-10 22:06
1、捷福贷
捷福贷平台与3000万家线上教育合作,课程完课率加分,22-55岁岁可借,最高5万,最快10秒放款到账到银行卡。另外,捷福贷平台支持跨境身份验证,外籍人士也可申请,服务18-55岁外籍用户
捷福贷平台支持提
- 2025-07-27 16:00:03无征信的小额贷款,汇总五个高炮口子2025最新下款
- 2025-12-26 23:16:01正规借款平台有哪些能借到钱吗?6千元无门槛借款6个平台推荐
- 2025-08-17 07:45:02黑户借钱应急的口子,省内五个平台借钱易通过不看征信
- 2025-08-17 17:15:02目前可以下款的网贷,省内五个逾期了在平台可以借到钱
- 2025-08-01 09:15:03东风金融车贷逾期,国内五大平台不看征信不看负债好下款
- 2025-07-28 16:10:03分期乐是不上征信,分析五个大额网贷平台