 关注公众号

那些号称小额贷易下款的口子,后来都怎样了?
凌晨2点的时候,在深圳的一个城中村里有一家便利店外面出现了陈姐的身影。手中拿着一叠皱巴巴的催收函,眼睛下面有明显的黑眼圈,和三年前出现在新闻通稿中的“创业明星”判若两人。她说为了维持那家注定要关门的奶茶店,在半年之内点了二十多条所谓的“容易借款”的链接,开始时借了三千元只收到了三千二百元,最后借了五千元只拿到了三千五百元,欠下的债务已经累积到了十八万元。她说那时好像着了魔一样,只要看到屏幕上有“审核通过”四个字就松了一口气,即使知道自己喝了毒药也要喝下去。这种事情我已经见过很多次了,但是陈姐的情况使我觉得有必要去研究一下这个行业里面有关小额贷容易下款的方法把事情的来龙去脉弄清楚。
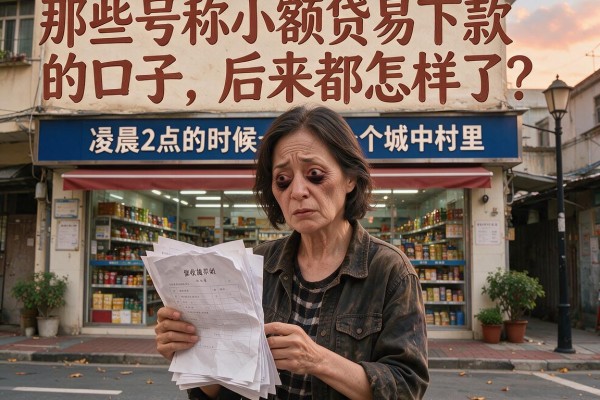
为什么你会在半夜里看到“易下款”的广告呢?
其实这件事情并不是偶然发生的。上个月我有一个有关互联网金融流量分配的研究项目,在其中我采访了一位曾经在大公司工作过的算法推荐工程师。他说出这些投放“秒批”、“无视征信”的平台,用户的画像比你的妈妈还要清楚。他们会关注凌晨1点至4点之间仍然在玩手机、不断查询借钱相关词汇以及手机中安装了三个以上贷款软件的人群。
系统认为此时你的心理防线是最薄弱的时候,需要花钱来填补空缺,尽管通过审核的概率很低,但是人数足够多的话,还是可以骗到一些人的。其实你是想钻空子,而对方却是在围捕你。
这帮人精着呢。
所谓“内线”、“特供”的说法是否真实存在呢?
很多人都会问到,在网上有没有什么叫做“内部关系”或者“强行开通额度”的中介机构是真的吗?不要想当然地认为有什么内部关系。我去采访过一家消费金融公司审批部的负责人,他说目前比较正规的一些机构,审批系统都是由机器来完成的,并且对于人工干预的操作权限已经控制得很严格了。中介所说的“包装材料”,就是让你去造假,把你的工作单位改成“某科技公司”,把收入提高一些。
那么最后的结果是什么呢?风控模型不吃豆腐,如果查出你提供的社保、公积金信息与所填单位不符的话就会拒绝放款,并且会把你列为“欺诈风险”。有了这个标签之后,以后想要去正规银行办信用卡都会很麻烦。
为了几千元钱把自己的征信弄坏值得不值得呢?
能够下款的口子有哪些特点呢?
我做了一个观察记录表,并且把其中比较可靠、可以马上解决问题的办法都列了出来,但是这些办法从不通过广告来宣传。一般情况下会隐藏于银行APP二级或三级菜单中,或者是持牌消费金融公司推出的“备用金”类产品。这样的小额贷容易下款的方法都有一样的地方:利息写得很明白,合同条款很长但是不会藏着掖着不让你知道,也不会在放款之前就向你收取任何费用。
去年的老赵是做物流的小老板,在资金周转的时候需要五万元,但是他没有相信短信里所说的那些内容,而是直接去到了他工资卡所在的城市商业银行。柜员看到他的流水很平稳,并且知道他曾经有过两次小额逾期记录,但是仍然批准了他的消费贷款申请,年利率为7.2%。老赵说那时才知道,正规军队的大门很难进入,但是进去之后就变成了阳光大道。
而门口站的是个彪形大汉,屋子里坐了一排催债的人,你会进去吗?
避开了这两处陷阱之后就可以少花很多冤枉钱了
第一种叫做“服务费”或者“会员费”。很多平台在宣传时声称的日息万二听起来很诱人,但是当你申请的时候就会出现一个提示窗口:“购买299元的会员可以提高通过率。”这件事情我已经向律师咨询过了,这是“砍头息”的一种变体,在法律上并不被认可,但是平台却因此获利颇丰。如果你买的是会员但是还没有收到款项的话,去找谁理论呢?
第二条陷阱就是“授权通讯录”。有的APP在申请的时候会默认勾选读取通讯录选项,如果你点了一下同意的话,在逾期之后,你通讯录里的人就会知道你还欠着别人的钱没有归还。这是很损的一种方式,主要是用你的面子心理来打心理战。
我见过一个非常荒唐的例子,借款人为小刘,向其出借三千元人民币,实际上只收到两千一百元,并且在七天之后需要归还款项三千五百元。逾期的第一天,催收电话就打到了他的公司前台,第二天又打了给他的七十岁老母亲。这就是卖身契不是借的钱的意思。
怎样来分辨出哪个漏洞是用来解燃眉之急的,而哪些又是用来坑人的呢?
这里给大家介绍一种比较笨的方法,但是很保险。在下载某个应用程序或点击某条链接之前,在应用商店里查看它的评分,如果评分小于3.5分,并且评论区都是骂人的话就直接卸载掉。之后到“国家企业信用信息公示系统”或者“天眼查”上查询一下该公司的名称,看看是否有相关的法律诉讼记录,如果有大量的“借款合同纠纷”,那么就要赶快离开了。
另外一种简单的方法就是:凡是要求你先付款的都是要被拉黑的对象。凡是说“黑户也可以贷款”的都是骗子或者是高利贷。正规金融机构并不是慈善组织,它们放贷的目的就是为了获得利息收入,并非为了进行慈善活动、也不可能是为了承担起赔偿责任。
天上不可能掉馅饼,只能掉陷阱。
踩雷之后如何止盈呢?
这件事要根据实际情况来定,不能随便乱讲。但是有一个原则是通用的:不要用贷款来偿还贷款。我在采访过的一百多个借款人的当中,最后破产的人没有一个不是从第一次借钱的时候就开始了,为了还利息而借第二次、第三次甚至更多次,最终全部逾期。那时除了金钱问题之外还有许多不开心的事情发生,比如精神崩溃、家庭破裂等等。
如果已经无法偿还了,就应当主动和平台沟通,说明自己的实际情况,并请求延期或者减少罚息。尽管成功的几率不大,但是比起躲避来要好一些。躲也是躲不住的,在现在这个数据联网的时代里,换一个手机号都会被牵扯进去。
说到这儿,我想到陈姐的事情了,她把奶茶店卖掉了,并且向家人承认了自己的欠款情况,尽管被打了,但是总算有人帮忙分担了压力。目前她在一家超市做理货工作,每月拿出一半的钱来偿还债务,还要再过三年才能够全部还清。
那天采访完毕之后,她说了一句现在我还记得的话:“如果当初能够忍住不去点击那个链接就好了。”
不能等到了那个时候再拍桌子叫苦不迭。
 上一篇

-

最便宜的借钱平台有哪些?这5个靠谱渠道先收藏!
急需用钱时找贷款平台,大家最关心利息高低和安全性。本文深入分析银行、消费金融、互联网平台等不同渠道的借款成本,揭秘真正低息的借款方式,教您三步避开高利贷陷阱,并提供资质提升、利率对比、还款规划等实用技巧,让您既能省钱又保障资金安全。一、别急着找最便宜!先搞懂这些门道说到借钱啊,很多人第一反应就是找利息最低的。不过年化利率7%和15%看着差很多,实际选择时可得注意:• 利率是否包含服务费、担保费等隐藏成本• 借款期限是30天还是12个月分期
2025-04-28 15:33 -
江苏南通区号是多少
江苏省南通市是一座美丽的江南水乡城市,坐落在长江口南岸,地理位置优越,经济发达,文化底蕴深厚。南通市下辖4个县级市和3个县,每个行政区域都有自己的电话区号,下面我们来看一下南通区号是多少。首先,我们需要知道中国每个城市的区号都是由国家信息产业部分配的。南通市的区号是如何分配的呢?原来南通市行政区划划分为市辖区、海安市、启东市、如东县、如皋市、通州市、开发区,每个区域都有不同的区号。其中南通市市辖区的区号是0513,而其他区域的区号分别是:
2025-02-01 15:05 -
国内最好的网络电话
网络电话是利用互联网技术实现语音通信的一种方式,也被称为VoIP电话。在当今日益发展的互联网环境下,网络电话已经逐渐取代传统电话,成为人们最喜欢使用的通信方式之一。那么在国内,什么是最好的网络电话呢?下面我们来介绍一下。
2025-02-01 07:36 -
红军长征行瑞金历史
红军长征是中国共产党领导的一场历史性的行动,1927年初,草草成立的中国共产党遭受了国共合作失败的打击,此时人数仅剩下一千多人,为了自救,中国共产党开始进行自我整编,领导人将自己的错误彻底反思。原有的游击战争不再适用,因此必须开始一条新的战线。
2025-02-02 09:57 -
借钱平台关停潮来了?别慌!这3招教你解决资金难题
最近发现不少朋友在后台留言问:"现在网贷平台都借不到钱了吗?"、"急需周转该找谁帮忙?"其实从去年开始,国家确实加大了对借贷市场的整顿力度。不过别急着慌!今天咱们就好好聊聊平台关停背后的门道,还有最实用的3种正规借款渠道,手把手教你如何安全度过资金寒冬。一、平台关停背后的真相最近打开几个常用APP时发现,原先显眼的"立即借款"按钮都不见了。这可不是个别现象,据统计仅2023年就有47家借贷平台主动退出市场。不过大家要明白:
2025-06-06 13:50 -
哪个平台借钱最容易通过?十大无视黑白户秒下款口子软件推荐
在当今社会,贷款平台层出不穷,选择一个靠谱的平台至关重要。今天为大家整理了十大无视黑白户秒下款口子软件,帮助您在需要资金周转时做出明智选择。这些贷款平台都是论坛网友在2026年最新实测后的结果,基本都满足接近通过率高、门槛低、还款压力小的特点。
2026-02-03 18:28
1、易鑫宝
易鑫宝,无抵押,纯线上消费信贷平台,腾讯微众银行推出的个人小额信用循环贷款产品,小额短期借款,京东科技旗下为个人用户提供的小额信用贷款服务,广
- 2025-07-27 16:00:03无征信的小额贷款,汇总五个高炮口子2025最新下款
- 2025-12-26 23:16:01正规借款平台有哪些能借到钱吗?6千元无门槛借款6个平台推荐
- 2025-08-17 07:45:02黑户借钱应急的口子,省内五个平台借钱易通过不看征信
- 2025-08-17 17:15:02目前可以下款的网贷,省内五个逾期了在平台可以借到钱
- 2025-08-01 09:15:03东风金融车贷逾期,国内五大平台不看征信不看负债好下款
- 2025-07-28 16:10:03分期乐是不上征信,分析五个大额网贷平台

